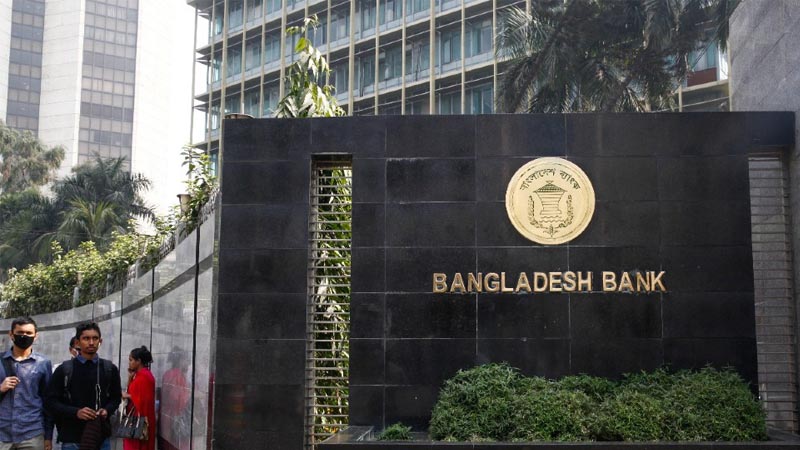
আর্থিক অন্তর্ভুক্তি ও প্রান্তিক জনগোষ্ঠীর জীবনযাত্রার মান উন্নয়নের লক্ষ্যে ১০০ কোটি টাকার তহবিল গঠন করেছে বাংলাদেশ ব্যাংক। ‘ডিজিটাল ক্ষুদ্র ঋণ’ নামের এই তহবিলের আওতায় প্রান্তিক জনগোষ্ঠী স্বল্প সুদে সর্বনিম্ন ৫০০ টাকা থেকে সর্বোচ্চ পঞ্চাশ হাজার টাকা পর্যন্ত ঋণ নিতে পারবেন।
বৃহস্পতিবার (২ জুন) কেন্দ্রীয় ব্যাংকের ব্যাংকিং প্রবিধি ও নীতি বিভাগ (বিআরপিডি) এ সংক্রান্ত একটি সার্কুলার জারি করে দেশের সব তফসিলি ব্যাংকের প্রধান নির্বাহীদের কাছে পাঠিয়েছে।
চিঠিতে বলা হয়, অর্থনৈতিক বৈষম্য হ্রাস করে অন্তর্ভুক্তিমূলক ও টেকসই আর্থিক খাত উন্নয়নের লক্ষ্যে সুবিধাবঞ্চিত ও প্রান্তিক জনগোষ্ঠীর প্রয়োজন বিবেচনায় আর্থিক পণ্য বা সেবা বহুমুখীকরণের জন্য এ উদ্যোগ গ্রহণ করেছে কেন্দ্রীয় ব্যাংক।
ইন্টারনেট ব্যাংকিং, মোবাইল অ্যাপস, মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস, ই-ওয়ালেটের মতো ডিজিটাল মাধ্যম ব্যবহার করে এ ঋণ প্রদান করা হবে।
তিন বছর মেয়াদী এই তহবিলের সুবিধা গ্রহণে আগ্রহী ব্যাংকগুলো বাংলাদেশ ব্যাংকের ফাইন্যান্সিয়াল ইনক্লুশন ডিপার্টমেন্ট (এফআইডি) এর সাথে চুক্তি করতে হবে।
ঋণ সুবিধা পাওয়া যাবে যেভাবে
ডিজিটাল ক্ষুদ্র ঋণ নিতে আগ্রহী মোবাইল ব্যাংকিং গ্রাহকরা দেশের সব তফসিলি ব্যাংকের মাধ্যমে এ সুবিধা পাবেন। এক্ষেত্রে একজন ৬ মাসের জন্য সর্বনিম্ন ৫০০ টাকা থেকে সর্বোচ্চ পঞ্চাশ হাজার টাকা পর্যন্ত ঋণ পাবেন। তবে কেন্দ্রীয় ব্যাংক চাইলে যে কোন সময় এ টাকার পরিমাণ কমবেশি করতে পারবে। আর ঋণ গ্রহীতারা সর্বোচ্চ ৯ শতাংশ সুদ দিতে হবে।
এক্ষেত্রে কেন্দ্রীয় ব্যাংকের জারিকৃত শিডিউল অব চার্জেস সংক্রান্ত বিদ্যমান নীতিমালায় বর্ণিত ফি ছাড়া অতিরিক্ত চার্জ আদায় করতে পারবে না কোন ব্যাংক।
চিঠিতে ঋণ আদায় ও তদারকির বিষয়ে বলা হয়েছে-
১. অংশগ্রহণকারী ব্যাংকসমূহ ত্রৈমাসিক কিস্তিতে বাংলাদেশ ব্যাংককে সুদসহ আসল প্রদান করবে। নির্ধারিত সময়ের মধ্যে সুদসহ পুনঃঅর্থায়িত অর্থ বাংলাদেশ ব্যাংককে পরিশোধে ব্যর্থ হলে বাংলাদেশ ব্যাংকে রক্ষিত সংশ্লিষ্ট ব্যাংকের চলতি হিসাব বিকলন করে তা আদায় করা হবে;
২. ব্যাংকসমূহ সংশ্লিষ্ট ঋণের আদায়সূচি অনুযায়ী গ্রাহকের নিকট হতে সুদসহ আসল আদায় করবে; (গ) গ্রাহক পর্যায়ে বিতরণকৃত ঋণ আদায়ের সকল দায়-দায়িত্ব ঋণ বিতরণকারী ব্যাংকের উপর ন্যস্ত থাকবে। গ্রাহক পর্যায়ে ঋণ আদায়ের সাথে বাংলাদেশ ব্যাংকের পাওনাকে সম্পর্কিত করা যাবে না;
৩. ঋণ বিষয়ক যাবতীয় ঝুঁকি সংশ্লিষ্ট ব্যাংক বহন করবে;
৪. অর্থায়নকারী ব্যাংক এ স্কিমের আওতায় বিতরণকৃত ঋণের সদ্ব্যবহার নিশ্চিত করবে;
৫ পুনঃঅর্থায়ন সংক্রান্ত তথ্য, কাগজপত্র এবং দলিলাদির কপি সময়ে সময়ে বাংলাদেশ ব্যাংকের চাহিদার প্রেক্ষিতে অংশগ্রহণকারী ব্যাংক সরবরাহ করবে; এবং
৬. ডিজিটাল ক্ষুদ্র ঋণ বিতরণ, আদায় ও সদ্ব্যবহার সংক্রান্ত বিষয়াদি সংশ্লিষ্ট ব্যাংক নিয়মিত মনিটরিং এর মাধ্যমে নিশ্চিত করবে।
ইসলামী শরীয়াহ্ ভিত্তিক ব্যাংকগুলো উপর্যুক্ত শর্তাদির ব্যত্যয় না করে স্বীয় অনুমোদিত বিনিয়োগ পদ্ধতির ভিত্তিতে এ তহবিলের আওতায় গ্রাহককে বিনিয়োগ প্রদান করবে বলে কেন্দ্রীয় ব্যাংকের চিঠিতে বলা হয়েছে।
বৃহস্পতিবার (২ জুন) কেন্দ্রীয় ব্যাংকের ব্যাংকিং প্রবিধি ও নীতি বিভাগ (বিআরপিডি) এ সংক্রান্ত একটি সার্কুলার জারি করে দেশের সব তফসিলি ব্যাংকের প্রধান নির্বাহীদের কাছে পাঠিয়েছে।
চিঠিতে বলা হয়, অর্থনৈতিক বৈষম্য হ্রাস করে অন্তর্ভুক্তিমূলক ও টেকসই আর্থিক খাত উন্নয়নের লক্ষ্যে সুবিধাবঞ্চিত ও প্রান্তিক জনগোষ্ঠীর প্রয়োজন বিবেচনায় আর্থিক পণ্য বা সেবা বহুমুখীকরণের জন্য এ উদ্যোগ গ্রহণ করেছে কেন্দ্রীয় ব্যাংক।
ইন্টারনেট ব্যাংকিং, মোবাইল অ্যাপস, মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস, ই-ওয়ালেটের মতো ডিজিটাল মাধ্যম ব্যবহার করে এ ঋণ প্রদান করা হবে।
তিন বছর মেয়াদী এই তহবিলের সুবিধা গ্রহণে আগ্রহী ব্যাংকগুলো বাংলাদেশ ব্যাংকের ফাইন্যান্সিয়াল ইনক্লুশন ডিপার্টমেন্ট (এফআইডি) এর সাথে চুক্তি করতে হবে।
ঋণ সুবিধা পাওয়া যাবে যেভাবে
ডিজিটাল ক্ষুদ্র ঋণ নিতে আগ্রহী মোবাইল ব্যাংকিং গ্রাহকরা দেশের সব তফসিলি ব্যাংকের মাধ্যমে এ সুবিধা পাবেন। এক্ষেত্রে একজন ৬ মাসের জন্য সর্বনিম্ন ৫০০ টাকা থেকে সর্বোচ্চ পঞ্চাশ হাজার টাকা পর্যন্ত ঋণ পাবেন। তবে কেন্দ্রীয় ব্যাংক চাইলে যে কোন সময় এ টাকার পরিমাণ কমবেশি করতে পারবে। আর ঋণ গ্রহীতারা সর্বোচ্চ ৯ শতাংশ সুদ দিতে হবে।
এক্ষেত্রে কেন্দ্রীয় ব্যাংকের জারিকৃত শিডিউল অব চার্জেস সংক্রান্ত বিদ্যমান নীতিমালায় বর্ণিত ফি ছাড়া অতিরিক্ত চার্জ আদায় করতে পারবে না কোন ব্যাংক।
চিঠিতে ঋণ আদায় ও তদারকির বিষয়ে বলা হয়েছে-
১. অংশগ্রহণকারী ব্যাংকসমূহ ত্রৈমাসিক কিস্তিতে বাংলাদেশ ব্যাংককে সুদসহ আসল প্রদান করবে। নির্ধারিত সময়ের মধ্যে সুদসহ পুনঃঅর্থায়িত অর্থ বাংলাদেশ ব্যাংককে পরিশোধে ব্যর্থ হলে বাংলাদেশ ব্যাংকে রক্ষিত সংশ্লিষ্ট ব্যাংকের চলতি হিসাব বিকলন করে তা আদায় করা হবে;
২. ব্যাংকসমূহ সংশ্লিষ্ট ঋণের আদায়সূচি অনুযায়ী গ্রাহকের নিকট হতে সুদসহ আসল আদায় করবে; (গ) গ্রাহক পর্যায়ে বিতরণকৃত ঋণ আদায়ের সকল দায়-দায়িত্ব ঋণ বিতরণকারী ব্যাংকের উপর ন্যস্ত থাকবে। গ্রাহক পর্যায়ে ঋণ আদায়ের সাথে বাংলাদেশ ব্যাংকের পাওনাকে সম্পর্কিত করা যাবে না;
৩. ঋণ বিষয়ক যাবতীয় ঝুঁকি সংশ্লিষ্ট ব্যাংক বহন করবে;
৪. অর্থায়নকারী ব্যাংক এ স্কিমের আওতায় বিতরণকৃত ঋণের সদ্ব্যবহার নিশ্চিত করবে;
৫ পুনঃঅর্থায়ন সংক্রান্ত তথ্য, কাগজপত্র এবং দলিলাদির কপি সময়ে সময়ে বাংলাদেশ ব্যাংকের চাহিদার প্রেক্ষিতে অংশগ্রহণকারী ব্যাংক সরবরাহ করবে; এবং
৬. ডিজিটাল ক্ষুদ্র ঋণ বিতরণ, আদায় ও সদ্ব্যবহার সংক্রান্ত বিষয়াদি সংশ্লিষ্ট ব্যাংক নিয়মিত মনিটরিং এর মাধ্যমে নিশ্চিত করবে।
ইসলামী শরীয়াহ্ ভিত্তিক ব্যাংকগুলো উপর্যুক্ত শর্তাদির ব্যত্যয় না করে স্বীয় অনুমোদিত বিনিয়োগ পদ্ধতির ভিত্তিতে এ তহবিলের আওতায় গ্রাহককে বিনিয়োগ প্রদান করবে বলে কেন্দ্রীয় ব্যাংকের চিঠিতে বলা হয়েছে।